4 septembre 2026
Facture électronique : êtes-vous prêts pour la réception ?
Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir des factures électroniques, indépendamment de sa date d'émission. Vérification en 4 étapes.

11 min de lecture
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA en France doit être capable de recevoir une facture électronique conforme, quelle que soit sa taille et même si elle n'émettra elle-même ce type de facture qu'en 2027 (Service-public.fr, 2026). Beaucoup de dirigeants de TPE ont retenu la date de 2027 et pensent avoir encore un an devant eux. C'est faux pour la moitié de l'équation : la réception, elle, est déjà obligatoire. Nous détaillons ici ce que ça change concrètement, comment vérifier en quelques minutes si vous êtes réellement prêts, et ce qui se passe si vous ne l'êtes pas.
Cet article est informatif : il ne constitue pas un conseil juridique ou comptable. Réforme et modalités constatées début septembre 2026, susceptibles d'évoluer. Pour le calendrier complet, les sanctions et les définitions, consultez notre article Facture électronique 2026-2027 : ce qui change pour les PME.
À retenir
- Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, sans exception de taille (France Num, 2026).
- L'obligation d'émettre ne concerne les PME, TPE et micro-entreprises qu'à partir du 1er septembre 2027 — c'est cette date que la plupart des dirigeants retiennent, à tort, pour tout le dispositif (Data.gouv.fr, 2026).
- Un PDF classique envoyé par e-mail ne remplit pas l'obligation : la facture doit respecter un format structuré (Factur-X, UBL ou CII) et transiter par une plateforme agréée (impots.gouv.fr, 2026).
- La DGFiP applique une tolérance d'erreur sur le premier semestre d'application, mais elle privilégie l'accompagnement, pas l'absence de contrôle (Service-public.fr, 2026).
- Dans l'urgence, deux outils prêts à l'emploi : Abby, qui affiche la réception « gratuite sur Abby » si vous n'êtes concerné que par la réception, et Qonto, ma solution de facturation au quotidien. Ce sont des liens de parrainage, détaillés plus bas dans l'article.
Réception et émission : deux obligations, deux dates, une seule confusion
Le point le plus mal compris de la réforme tient en une phrase : recevoir une facture électronique et en émettre une sont deux obligations distinctes, avec deux calendriers distincts (Data.gouv.fr, 2026). Les grandes entreprises et les ETI doivent émettre au format électronique depuis le 1er septembre 2026. Les PME, TPE, micro-entreprises et indépendants n'y seront tenus qu'au 1er septembre 2027. Mais la capacité à recevoir une facture conforme s'applique, elle, à tout le monde depuis le 1er septembre 2026, sans distinction de taille ni de chiffre d'affaires (France Num, 2026).
Concrètement, si l'un de vos fournisseurs est une grande entreprise ou une ETI (un opérateur télécom, un grossiste, un assureur), il peut légalement vous envoyer une facture au format Factur-X, UBL ou CII dès aujourd'hui. Si votre entreprise n'a rien mis en place pour la recevoir et la traiter, c'est vous qui êtes en défaut, pas lui. C'est cet écart entre « je n'émets qu'en 2027, donc je ne suis pas concerné » et la réalité réglementaire qui explique pourquoi tant d'indépendants découvrent l'obligation après coup, au moment où une facture qu'ils ne savent pas ouvrir atterrit dans leur messagerie.
La plupart des ressources sur cette réforme détaillent le calendrier d'émission, logique puisque c'est l'étape la plus visible pour l'entreprise qui facture ses propres clients. Mais la réception, elle, ne dépend pas de votre propre rythme : elle dépend du rythme de vos fournisseurs les plus avancés. Une TPE qui achète son matériel informatique chez un grand distributeur ou paie ses assurances professionnelles auprès d'un grand groupe est concernée dès maintenant, pas dans un an.
Un PDF par e-mail compte-t-il encore comme facture électronique ?
Non, et c'est la deuxième confusion la plus fréquente après celle des dates. Les formats structurés conformes à la norme européenne EN 16931 sont au nombre de trois : Factur-X (un PDF lisible par un humain avec des données XML embarquées, recommandé pour les petites structures car il conserve un visuel familier), UBL (un XML pur, natif des grands ERP et du réseau Peppol) et CII (un XML porté par l'ONU, taillé pour les échanges internationaux) (impots.gouv.fr, 2026). Un fichier PDF simple, même correctement rempli, ne contient aucune de ces données structurées : il ne peut pas être traité automatiquement par un logiciel comptable ni transmis à l'administration fiscale dans le cadre du dispositif.
Ces trois formats ne circulent pas directement de boîte mail à boîte mail : la facture doit transiter par une plateforme agréée (PA), l'ex-« plateforme de dématérialisation partenaire » (PDP), immatriculée par l'administration fiscale, ou par une solution compatible raccordée à l'une d'elles (impots.gouv.fr, 2026). Pour une PME sans service technique dédié, le choix par défaut recommandé est Factur-X, justement parce qu'il ne bouleverse pas les habitudes : le destinataire continue de voir un document lisible, tandis que son logiciel comptable extrait automatiquement les données structurées en arrière-plan.
Vérifiez en 4 étapes si vous êtes réellement prêts à recevoir
Ce test prend moins de trente minutes et ne nécessite aucun budget. Il permet de savoir où vous en êtes réellement, plutôt que de vous fier à une impression.
- Point de raccordement : identifiez qui assurera votre réception — expert-comptable, logiciel de facturation ou plateforme agréée — et faites vérifier le rattachement de votre entreprise à l'annuaire de la facturation électronique (France Num, 2026). Sans ce rattachement, vos fournisseurs ne peuvent techniquement pas vous atteindre par une plateforme agréée, même s'ils sont eux-mêmes parfaitement conformes.
- Contact éditeur logiciel : demandez-lui de confirmer qu'il gère nativement l'import Factur-X, UBL et CII, et pas seulement l'export. La confusion classique est de vérifier sa capacité à émettre sans jamais tester sa capacité à recevoir.
- Test d'envoi réel : demandez à un fournisseur déjà équipé (ou à votre expert-comptable) de vous envoyer une facture test au format Factur-X, et vérifiez qu'elle s'importe sans ressaisie manuelle dans votre outil.
- Vérification de l'archivage : une facture reçue doit être conservée 10 ans au titre du Code de commerce (Légifrance, 2026) ; assurez-vous que votre plateforme ou votre logiciel comptable archive automatiquement les factures reçues au format structuré, et pas seulement leur aperçu PDF.
Si l'une de ces quatre étapes échoue, vous n'êtes pas prêts, quel que soit ce que vous pensiez avant de commencer le test.
Que se passe-t-il concrètement pour une PME qui n'a rien fait ?
Prenons un cas concret : un cabinet d'architecture de huit salariés qui reçoit une trentaine de factures fournisseurs par mois (loyer, assurances, logiciels, fournitures), aujourd'hui gérées par PDF envoyé par e-mail et ressaisies à la main dans le logiciel comptable. Dès qu'un de ses fournisseurs bascule vers l'émission électronique obligatoire (les grandes entreprises et ETI le font déjà depuis le 1er septembre 2026), deux scénarios sont possibles.
Premier scénario : le fournisseur, contraint par la loi, choisit de continuer à envoyer un PDF classique en parallèle du flux électronique réglementaire, en pure tolérance commerciale. Le cabinet ne voit rien changer dans l'immédiat, mais reste dans l'illégalité et perd l'accès aux gains de traitement du format structuré. Deuxième scénario, plus probable à mesure que 2027 approche : le fournisseur cesse d'envoyer le PDF et transmet uniquement la facture structurée via sa plateforme agréée. Sans inscription à l'annuaire ni logiciel capable de l'importer, le cabinet ne reçoit tout simplement plus rien d'exploitable : la facture existe côté fournisseur, mais n'arrive nulle part côté client. Résultat concret : paiements en retard faute de justificatif traité, relances fournisseurs, et risque de rupture d'approvisionnement sur des services essentiels (assurance, hébergement, logiciels).
Chez Le Linter, nous accompagnons des PME sur leurs outils numériques au quotidien, et ce scénario de « facture qui existe mais n'arrive pas » revient déjà dans les échanges avec certains clients depuis la bascule de septembre : ce n'est pas une invention rhétorique, la coupure de flux est déjà en train de se produire chez les fournisseurs les plus en avance. Un audit externe de conformité permet de vérifier ce point précis avant qu'il ne devienne un incident de paiement plutôt qu'une simple ligne dans une checklist.
Quelle plateforme choisir selon votre situation ?
Il n'existe pas une réponse unique : le bon choix dépend de qui gère déjà votre facturation aujourd'hui.
- Vous avez un expert-comptable. C'est la voie la plus simple : demandez-lui explicitement s'il peut être mandaté pour la réception et l'archivage de vos factures électroniques via sa propre plateforme agréée. La plupart des cabinets comptables intègrent déjà cette option à leur mission courante.
- Vous utilisez déjà un logiciel de facturation ou de compta en ligne (Pennylane, Sage, EBP, Sellsy, Qonto, entre autres). Personnellement, c'est la solution que j'ai retenue pour mes propres besoins, et je l'utilise aussi bien pour l'établissement des devis que pour la facturation et le suivi comptable. Si vous souhaitez l'essayer, vous pouvez bénéficier d'un avantage via mon code promo : https://qonto.com/r/ldk3ik. Contactez l'éditeur avant d'envisager tout changement d'outil : la majorité évolue vers le statut de plateforme agréée ou de solution compatible raccordée à une PA, souvent sans surcoût pour l'abonnement existant.
- Vous n'avez ni comptable ni logiciel dédié (micro-entrepreneur, indépendant en tout début d'activité). Partez directement sur un outil qui gère à la fois la facturation et la réception électronique : l'option Abby détaillée juste en dessous couvre ce cas sans budget. Notre sélection d'outils gratuits de facturation sans logiciel payant reste un bon point de départ pour la gestion courante.
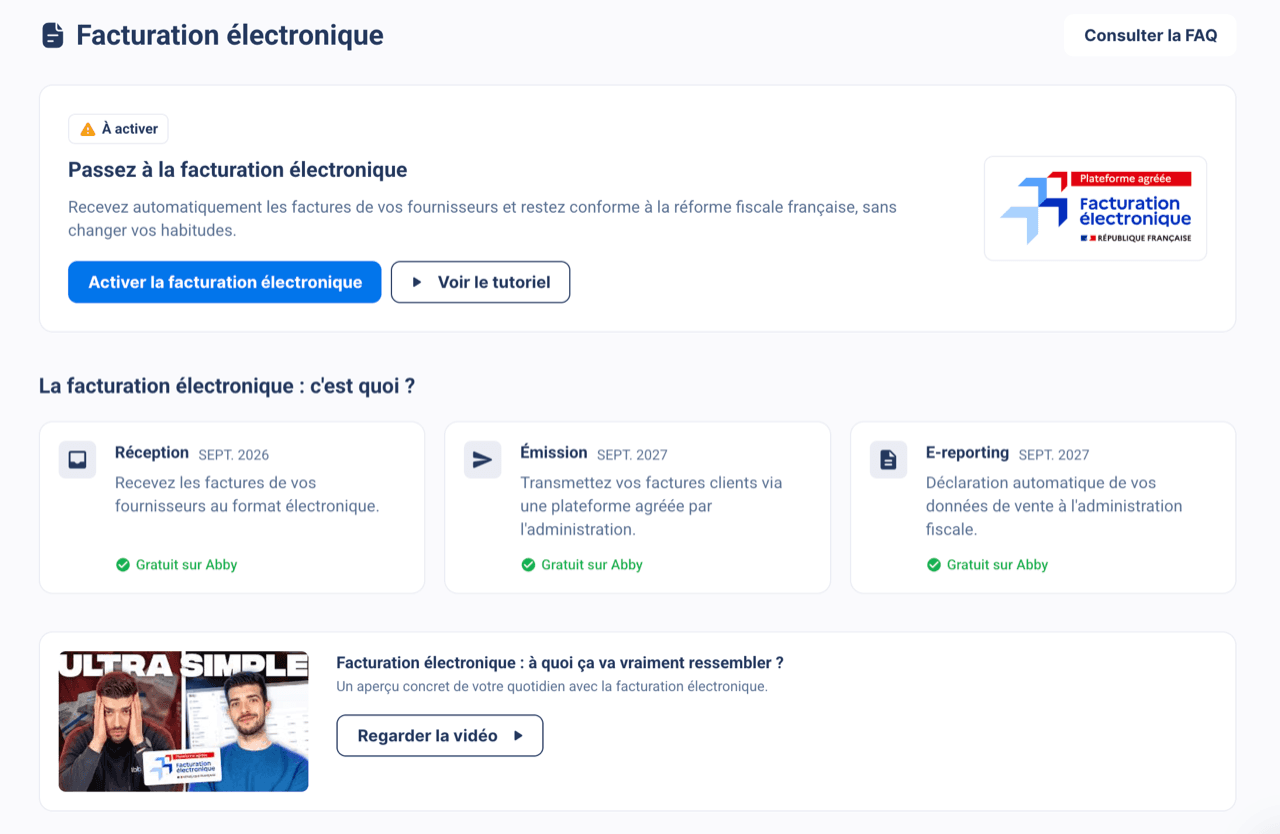
Et si vous êtes vraiment dans l'urgence, il existe une porte d'entrée simple : Abby, plateforme agréée, qui affiche noir sur blanc que si vous n'êtes concerné que par la réception, c'est gratuit. La capture ci-dessous montre l'écran d'activation dans l'espace Abby, avec la réception affichée « Gratuit sur Abby » dès septembre 2026 ; l'outil couvre aussi le quotidien (devis, factures, déclarations URSSAF) des micro-entrepreneurs. Si vous souhaitez l'essayer, vous pouvez passer par mon lien de parrainage : https://abby.fr/?code=UT-920483-I1.
Dans les trois cas, le point qui ne dépend de personne d'autre que vous est de faire vérifier le rattachement de votre entreprise à l'annuaire : c'est ce qui conditionne toutes les suivantes.
Et les ventes aux particuliers ou à l'étranger ?
Les transactions exclues du champ de la facture électronique proprement dite — ventes B2C et opérations internationales — restent soumises à une obligation distincte : l'e-reporting, qui consiste à transmettre les données de ces transactions à l'administration fiscale. Le manquement à cette transmission est sanctionné à hauteur de 500 € par transmission manquante (Légifrance, 2026). Une PME qui vend à la fois à des professionnels et à des particuliers doit donc traiter les deux volets : la facture électronique structurée pour ses clients professionnels, et l'e-reporting pour ses ventes aux particuliers, généralement pris en charge par le même logiciel de caisse ou de facturation si celui-ci est à jour.
Plan d'action : que faire cette semaine
- Contactez votre expert-comptable ou l'éditeur de votre logiciel : confirmez le rattachement de votre entreprise à l'annuaire de la facturation électronique et sa gestion native de la réception Factur-X/UBL/CII.
- Demandez un envoi test à un fournisseur déjà équipé pour valider le cycle complet réception → import → archivage.
- Si vous vendez à des particuliers ou à l'étranger, vérifiez que votre outil de facturation gère aussi l'e-reporting correspondant.
- Si votre entreprise devra elle-même émettre en 2027, commencez à en parler dès maintenant à votre éditeur logiciel : le calendrier complet est détaillé dans notre article dédié, cité en introduction.
Vous voulez vérifier que vos outils numériques (facturation, comptabilité, site) tiennent la route face à ce type d'échéance réglementaire ? Parlons-en : 15 minutes suffisent pour identifier ce qui doit être traité en priorité.
Questions fréquentes
Les réponses courtes aux questions que ces sujets soulèvent le plus souvent.

 Franck Boué · 11 min